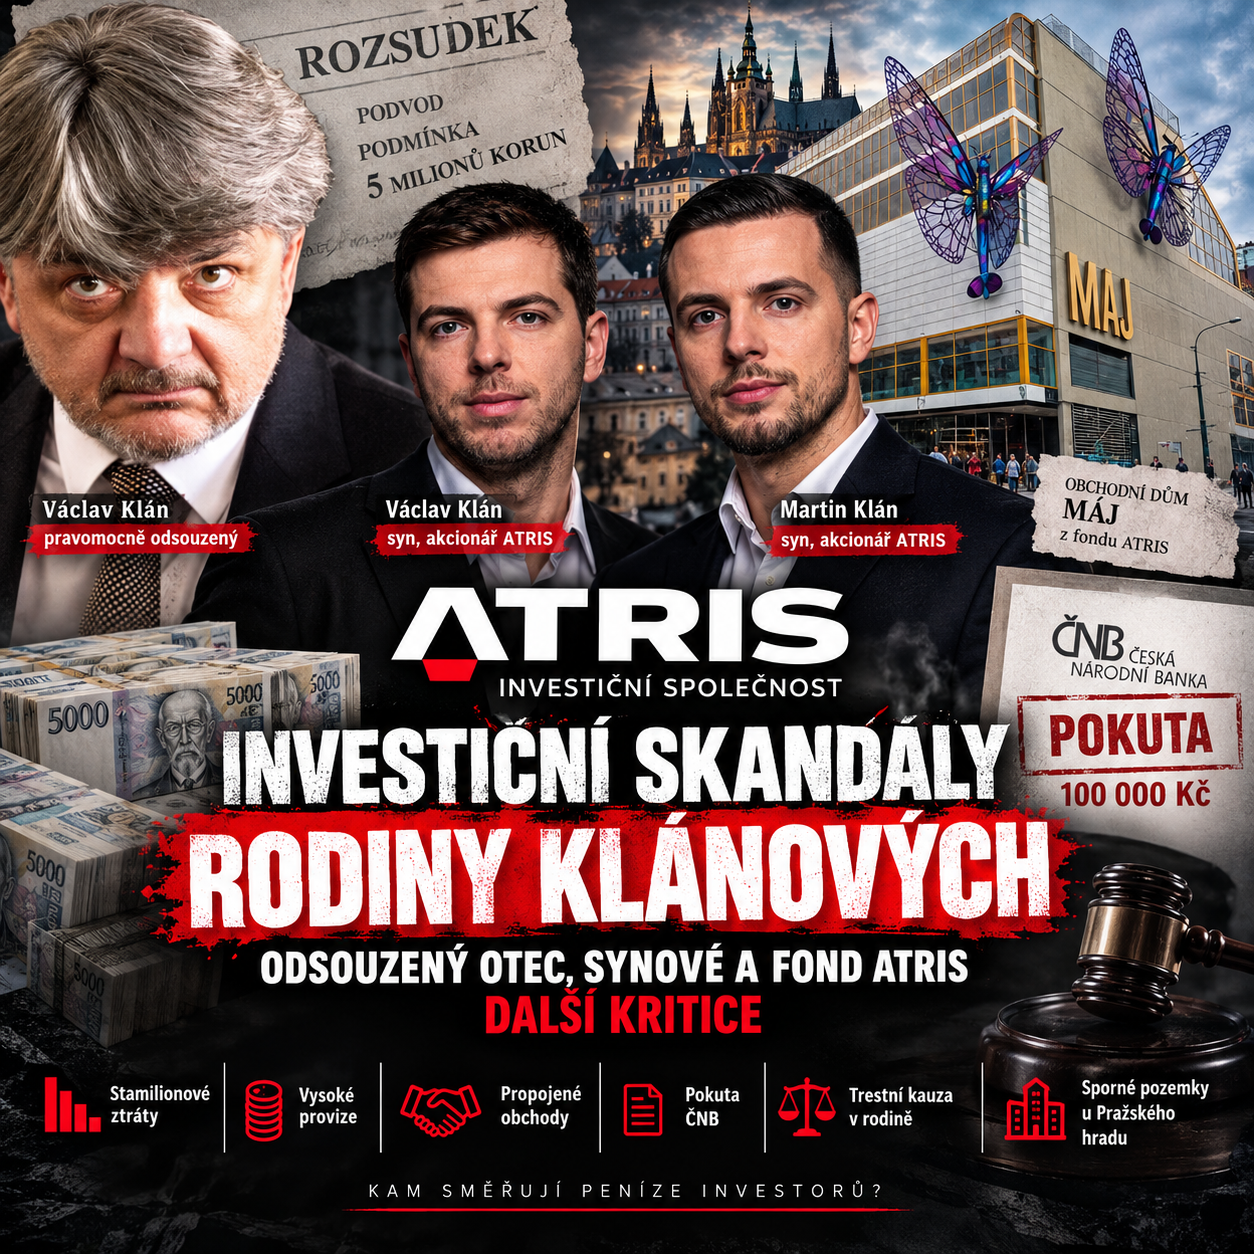
Na jedné straně pravomocný rozsudek za pokus o podvod, trestní řízení kolem obchodů bývalých státních podniků a léta sporů o mimořádně lukrativní pozemky v Dejvicích. Na druhé straně dnešní investiční společnost ATRIS, miliardový fond Realita, obchodní dům Máj a ambice dál rychle růst. Podnikatelská historie rodiny Klánových spojuje development, soudní síně i správu peněz tisíců investorů. Co z jednotlivých kauz skutečně vyplývá – a co už by bylo nepodloženou zkratkou?
Od trestní kauzy k miliardovým realitám: rodina Klánových, Amadeus Real a ATRIS pod drobnohledem
Je to příběh, ve kterém nechybí státní podniky, stovky milionů korun, soudní síně, lukrativní pražské pozemky ani obchodní dům Máj.
A dnes do něj vstupují také peníze drobných investorů.
Jméno Klán se v českém realitním byznysu objevuje několik desetiletí. Zakladatel skupiny Amadeus Real Estate Václav Klán starší vybudoval rozsáhlé developerské podnikání. Jeho synové Václav Klán mladší a Martin Klán následně převzali rodinný byznys a v roce 2022 vstoupili také do světa kolektivního investování, když získali tehdejší TESLA investiční společnost, dnes působící pod názvem ATRIS.
Právě zde je nutné od začátku rozlišovat dvě generace.
Václav Klán starší, jenž byl pravomocně odsouzen v trestní kauze související s ČPP Transgas, není Václav Klán mladší, dnešní akcionář a člen dozorčí rady ATRIS.
Trestní odpovědnost otce proto samozřejmě nelze přenášet na jeho syny, byt navazují s jeho majetkem v další činnosti.
Rodinná a ekonomická kontinuita je ale veřejně doložitelná a pro pochopení současné struktury podnikání relevantní.
První dějství: státní podniky a stovky milionů
Hospodářské noviny už v roce 2019 popsaly rozsáhlou trestní kauzu kolem někdejšího dlouholetého likvidátora státních podniků Jana Švábenického a dalších osob.
Podle tehdejší obžaloby měly nevýhodné transakce připravit likvidované státní podniky o stovky milionů korun. HN ve svém titulku hovořily o tom, že likvidátoři státních firem měli „přihrávat“ majiteli Amádeus Real stamiliony. V té době však šlo o obžalobu a tvrzení orgánů činných v trestním řízení, nikoli automaticky o pravomocně prokázanou odpovědnost všech zmiňovaných osob.
Tohle rozlišení je důležité.
Část trestních řízení totiž později skončila pravomocnými rozsudky, jiná měla odlišný procesní vývoj.
Likvidátor, který spravoval zbytky státního majetku
Jan Švábenický podle Hospodářských novin téměř dvě desetiletí působil jako likvidátor podniků, které zůstaly po privatizaci státního majetku.
Jeho rukama prošly například společnosti jako Crystalex Nový Bor, Zetor Brno, Pramen Praha, Benzina nebo České energetické závody. Právě nakládání s majetkem některých těchto struktur se později dostalo před soud.
V jednom případě skončil Švábenický pravomocně ve vězení.
Vrchní soud v Praze v dubnu 2020 pravomocně potrestal jeho a bývalého úředníka ministerstva průmyslu Josefa Kubase pěti lety odnětí svobody za zpronevěru při likvidaci státního podniku Potraviny Středočeský kraj. Podle soudu vznikla státu škoda 39 milionů korun.
Šlo však o konkrétní případ a konkrétní odsouzené.
Nelze z něj automaticky dovozovat trestní odpovědnost každého podnikatele, který s těmito lidmi v jiné době obchodoval.
Pak přišla kauza, která už zasáhla přímo Václava Klána
Pro historii Amadeus Real je mnohem podstatnější jiná věc.
Václav Klán starší byl následně pravomocně odsouzen za pokus o podvod vůči státnímu podniku ČPP Transgas.
Odvolací Vrchní soud v Praze mu v březnu 2021 uložil tříletý podmíněný trest a peněžitý trest pět milionů korun. Společnosti Amádeus Real byl uložen peněžitý trest deset milionů korun. Rozhodnutí bylo pravomocné.
Klán tedy neskončil ve vězení, ačkoliv prvoinstanční rozsudek původně počítal s šestiletým nepodmíněným trestem.
Odvolací soud zároveň snížil částku škody, kterou měl Klán podle rozsudku v úmyslu způsobit, z původně stanovených 85,8 milionu korun na 19 milionů korun.
Co podle soudu udělal
Kauza souvisela s prodejem společnosti Nemo Sever státnímu ČPP Transgas v roce 2013.
V době transakce byl podle ČT Václav Klán jediným členem představenstva společnosti Nemo a Amádeus Real byla jejím jediným akcionářem.
Soud dospěl k závěru, že kupující nebyl informován o finančních závazcích společnosti Nemo vůči Amádeus Real. Ty vznikly na základě předchozích obchodů s nemovitostmi.
Česká televize popsala, že Amádeus Real prodala Nemo nemovitosti v Liberci a Ústí nad Labem za 90,5 milionu korun, zatímco jejich tržní cenu rozsudek uváděl ve výši 71 milionů korun.
Předseda soudního senátu podle ČT konstatoval, že pokud Klán změnu podmínek transakce kupujícímu neoznámil a okolnosti zamlčel, bylo takové jednání nutné hodnotit jako klamavé.
Klán svou vinu odmítal.
Jeho právníci argumentovali mimo jiné tím, že ceny nemovitostí považoval za odpovídající a že nemohl nést odpovědnost za to, jaké podklady si státní podnik při nákupu opatřil.
Amádeus Real po rozsudku prostřednictvím mediálního zástupce uvedla, že trestní stíhání považovala od začátku za nedůvodné.
Stará historie? Dnes už ano. Bez významu? Ne úplně
Rozsudek je starý několik let a současnou ATRIS vlastní synové odsouzeného developera.
Bylo by proto nefér stavět dnešní podnikání Václava Klána mladšího nebo Martina Klána tak, jako by byli odsouzeni oni.
Nejsou.
Současně je ale legitimní popsat historii podnikatelské skupiny, z níž současní akcionáři ATRIS vycházejí.
Sama ATRIS na svém webu prezentuje Amadeus Real Estate jako zdroj dlouholetého realitního know-how svých vlastníků. Václav Klán mladší a Martin Klán jsou dnes akcionáři ATRIS a oba působí také v její dozorčí radě.
Druhé dějství: 24 tisíc metrů v jedné z nejdražších částí Prahy
Ještě větší realitní příběh se začal psát kolem bývalého dejvického nádraží.
Nejde tentokrát o trestní kauzu.
Jde o obchod, který vyvolával politické a obchodní spory, ale který nakonec soudy potvrdily jako platný.
V únoru 2018 se tehdejší SŽDC, dnešní Správa železnic, zavázala společnosti Amadeus Real v budoucnu prodat přibližně 2,5 hektaru pozemků na rozhraní Dejvic a Hradčan.
Lokalita leží jen nedaleko Pražského hradu a přímo u dejvického nádraží.
Není těžké pochopit, proč kolem ní začalo být horko.
283 milionů versus téměř miliarda
Hospodářské noviny v roce 2018 uvedly, že úřední odhad hodnoty kontraktu činil přibližně 283 milionů korun.
Zároveň napsaly, že vzhledem k cenám zastavitelných pozemků v lokalitě mohla jejich aktuální tržní hodnota podle tehdejších odhadů směřovat až k jedné miliardě korun.
To je samozřejmě rozdíl, který budí pozornost.
Neznamená však automaticky, že by stát prodal pozemky „o stovky milionů pod cenou“. Tržní cena závisí na zastavitelnosti, právních podmínkách, budoucím územním plánu, závazcích kupujícího a dalších faktorech.
Jde proto o dobové odhady a spor o ekonomickou výhodnost transakce, nikoli o pravomocný soudní závěr o škodě.
Bez soutěže
Další kontroverzi přinesl způsob, jakým dohoda vznikla.
HN uvedly, že samotné uzavření smlouvy o budoucí kupní smlouvě nepředcházela otevřená soutěž a SŽDC vyhověla žádosti Amadeus Real na odkup pozemků označených za nepotřebné.
O lokalitu se přitom zajímali i jiní.
Obchod následně kritizovala investiční skupina Penta, která měla podle HN o pozemky rovněž zájem.
Státní organizace se nakonec pokusila ze smlouvy vycouvat.
A začala dlouhá soudní bitva.
Developer proti státu. A developer vyhrál
V roce 2020 Obvodní soud pro Prahu 1 rozhodl, že dohoda je platná.
O rok později uspěla Amadeus Real také u Městského soudu v Praze.
Správa železnic se však nevzdala a případ dostala až k Nejvyššímu soudu.
Výsledek?
V květnu 2023 Hospodářské noviny informovaly, že Nejvyšší soud dovolání Správy železnic zamítl.
Státní správce infrastruktury tedy definitivně neuspěl se snahou zrušit smlouvu. Soudní výsledek potvrdil princip, že platně uzavřené smlouvy mají být dodržovány.
To je pro korektní článek zásadní.
Dejvický případ lze označit za kontroverzní obchodní a soudní spor.
Nelze jej ale prezentovat jako další trestný čin Amadeus Real.
Z hlediska výsledku soudního sporu byla naopak úspěšná právě developerská skupina.
Zajímavý kontrast
Právě tady získává celý příběh zvláštní kontrast.
Na jedné straně Václav Klán starší pravomocně odsouzený za pokus o podvod v jiné kauze.
Na druhé straně tentýž developerský byznys vítězící nad státní organizací ve sporu o potenciálně miliardový pražský pozemek.
Jedno není důkazem druhého.
Ale pro čtenáře představuje pozoruhodnou kapitolu historie jedné z výrazných českých developerských rodin.
Třetí dějství: synové přebírají byznys
Následně se mění generace.
Martin Klán a Václav Klán mladší převzali hlavní roli v rodinném podnikání a v roce 2022 vstoupili také do investičního sektoru.
Získali mateřskou společnost tehdejší TESLA investiční společnosti. Transakci podle samotné ATRIS schválila Česká národní banka.
Společnost se později přejmenovala na ATRIS.
Její akcionáři dnes na firemním webu otevřeně deklarují, že chtějí do investičních fondů přenášet zkušenosti z developmentu Amadeus Real Estate.
Martin Klán například výslovně uvedl, že portfolio fondů chtějí rozšiřovat také o prémiové projekty Amadeus Real Estate.
A přesně to začali dělat.
Máj mění majitele – ale zůstává ve stejné vlastnické rodině
Výrazným příkladem je pražský obchodní dům Máj.
V únoru 2025 nemovitostní fond Realita spravovaný ATRIS získal rozhodující podíl ve společnosti vlastnící zrekonstruovaný Máj.
Prodávající Amadeus Real Estate i správce kupujícího fondu mají stejné konečné vlastníky – bratry Václava a Martina Klánovy.
Nejde přitom o jediný podobný obchod.
Forbes popsal, že v roce 2024 skupina prodala fondu Palác Bristol za přibližně 850 milionů korun a o rok dříve objekt Delta za 576 milionů korun.
Developer prodává, fond kupuje
Ekonomický model je srozumitelný.
Developerská skupina nemovitost vybuduje nebo zhodnotí.
Následně ji prodá investičnímu fondu.
Fond nákup financuje kapitálem investorů a nemovitost pak drží jako dlouhodobou investici generující nájemné nebo případné zhodnocení.
Takový model není automaticky problematický.
Citlivým se stává ve chvíli, kdy mají prodávající developer a správce kupujícího fondu stejné vlastníky.
Prodávající chce logicky prodat draze.
Kupující fond by měl v zájmu investorů nakoupit za odpovídající tržní cenu.
Co říká ATRIS
ATRIS odmítá, že by propojení samo představovalo problém.
Společnost podle Forbesu uvádí, že každou akvizici fondu Realita oceňují nezávislí certifikovaní znalci a poradci a že transakce schvaluje depozitář.
Za rozhodující firma považuje to, zda fond nakupuje za tržní cenu. Tvrdí, že tuto podmínku její transakce splňují.
To je relevantní stanovisko.
Bez důkazů proto není možné tvrdit, že Máj, Bristol nebo Delta byly fondu prodány za nadhodnocené ceny.
Vlastnické propojení nicméně logicky zvyšuje význam nezávislého ocenění a transparentnosti celé transakce.
Investor mezitím posílá peníze
Fond Realita už dnes není malým projektem.
Podle ATRIS měl k 31. červenci 2026 vlastní kapitál přes 7,09 miliardy korun.
Minimální investice činí 500 Kč, aktuálně uváděný vstupní poplatek je tři procenta a roční poplatek za správu 1,60 procenta vlastního kapitálu. Rizikový ukazatel je 3 ze 7 a doporučený investiční horizont nejméně pět let.
Od chvíle, kdy Klánovi investiční společnost převzali, fond dramaticky vyrostl.
ATRIS uvádí, že hodnota aktiv pod správou se od roku 2022 zvýšila o více než 200 procent.
Jenže samotný správce prodělává
Právě tady přichází další kapitola.
Seznam Zprávy v září 2026 zveřejnily údaje z výroční zprávy ATRIS.
Investiční společnost podle nich skončila v roce 2025 se ztrátou 134,8 milionu korun.
V roce 2024 činila ztráta 183,1 milionu korun.
Kumulovaná ztráta společnosti dosáhla přibližně 426,5 milionu korun.
Znovu je nutné zdůraznit:
Ztráta ATRIS neznamená ztrátu fondu Realita.
Správce a samotný fond jsou odlišné subjekty a peněžní toky je třeba posuzovat odděleně.
Provize za více než sto milionů ročně
Jedním z hlavních důvodů ztrát jsou vysoké náklady na distribuční síť.
ATRIS podle Seznam Zpráv v roce 2025 zaplatila na provizích 128,2 milionu korun.
O rok dříve to bylo 136,3 milionu korun.
Firma tvrdí, že jde o součást plánovaného růstu.
Předsedkyně představenstva Hana Seifertová uvedla, že ATRIS investuje do digitalizace, technologického zázemí, distribuce a získávání klientů a že rentabilitu odpovídající vloženému kapitálu očekává v horizontu jednoho až dvou let.
ATRIS sama prezentuje plán dostat se v letech 2028 až 2029 na výrazně vyšší objem aktiv pod správou.
Model stojí na růstu
Forbes popsal distribuční strategii ATRIS ještě podrobněji.
Podle jeho analýzy firma do získávání investorů investuje značné prostředky a současné ztráty financují akcionáři.
ATRIS argumentuje tím, že buduje distribuční infrastrukturu a klientskou základnu a že při vyšším objemu spravovaného majetku by měl být její provoz ziskový.
Z pohledu investora vzniká logická otázka:
Co se stane, pokud růst přílivu kapitálu zpomalí dříve, než správce dosáhne plánovaného rozsahu?
To není tvrzení o blížícím se problému.
Je to základní otázka při hodnocení obchodního modelu závislého na rychlém růstu.
A pak přišla Česká národní banka
Ještě jedna věc není mediální spekulací.
Je přímo obsažena v pravomocném rozhodnutí regulátora.
Česká národní banka uložila ATRIS v září 2024 pokutu 100 tisíc korun za porušení povinnosti podle AML zákona.
ČNB ve své následné souhrnné zprávě uvedla, že ATRIS řádně nepřezkoumávala zdroje peněžních prostředků klientů a nezavedla potřebná opatření ke zjišťování původu majetku klientů – politicky exponovaných osob.
Pokuta byla podle zprávy ČNB nejvyšší AML sankcí v daném sektoru za rok 2024.
To zní dramaticky, ale opět je potřeba přesnost.
ČNB nekonstatovala, že ATRIS prala špinavé peníze.
Konstatovala porušení zákonných preventivních povinností v oblasti AML.
To je podstatný rozdíl.
Od státních podniků přes Dejvice až k Máji
Když se všechny časové vrstvy položí vedle sebe, vzniká mimořádně zajímavý podnikatelský příběh.
Ne však jednoduchý.
V minulosti zde byla trestní řízení týkající se obchodování s majetkem státních podniků.
Václav Klán starší byl následně pravomocně odsouzen za pokus o podvod vůči ČPP Transgas.
Jindy naopak Amadeus Real vyhrála dlouhý soudní spor se Správou železnic a uhájila platnost smlouvy na mimořádně cenné pozemky v Dejvicích.
Synové zakladatele mezitím převzali rodinné podnikání a vstoupili do regulovaného investičního sektoru.
A dnes jejich fond spravuje přes sedm miliard korun.
Právě historie dává současným otázkám větší váhu
Bylo by laciné tvrdit:
„Otec byl odsouzen, takže fond synů musí být špatný.“
Takový závěr nemá oporu ve faktech.
Stejně zjednodušující by ale bylo říci:
„Dnes jde o regulovanou investiční společnost, takže minulost a vlastnické vazby není potřeba sledovat.“
Regulovaná společnost může dělat dobré i špatné investice.
Depozitář kontroluje řadu zákonných povinností, ale negarantuje investorovi budoucí zisk.
Licence ČNB neznamená, že regulátor označil každý konkrétní obchod fondu za ekonomicky výhodný.
A znalecký posudek je zásadním kontrolním mechanismem, nikoliv absolutní zárukou budoucí hodnoty nemovitosti.
Co by mělo investory zajímat nejvíc
Investorům proto nemusí pomoci emocionální nálepky.
Mnohem užitečnější jsou konkrétní otázky.
Jak jsou oceňovány nemovitosti nakupované od firem spojených s vlastníky ATRIS?
Jaké čisté výnosy tyto nemovitosti generují?
Jaké zadlužení nesou společnosti, jejichž podíly fond kupuje?
Kolik peněz jde na distribuci?
Kolik získává konkrétní finanční poradce za sjednání investice?
Jak dlouho budou akcionáři ochotni financovat ztrátové hospodaření správce?
A jaká konkrétní opatření ATRIS přijala po sankci České národní banky?
To jsou otázky, které lze pokládat bez jakéhokoliv obvinění.
Největším tématem nemusí být skandál. Může jím být střet zájmů
Pro dnešní investory je patrně nejpodstatnější strukturální otázkou právě fakt, že kolem stejné vlastnické skupiny existuje developer a investiční společnost.
Developer může vytvářet nemovitosti.
Investiční fond je může kupovat.
A kapitál k jejich nákupu dodávají investoři.
Za předpokladu férového ocenění může být takový model výhodný pro všechny strany.
Pokud by však ocenění férové nebylo, ekonomické zájmy prodávajícího a investorů by se přirozeně rozcházely.
Právě proto je u spřízněných transakcí tolik důležitá nezávislá kontrola.
Závěr: příběh s mnoha miliony a ještě více otázkami
Rodina Klánových vybudovala jednu z výrazných českých realitních skupin.
Její historie není černobílá.
Zakladatel Václav Klán starší má za sebou pravomocné odsouzení za pokus o podvod.
Amadeus Real naopak právně uspěla proti státu ve sporu o lukrativní dejvické pozemky.
Jeho synové dnes ovládají ATRIS investiční společnost, která spravuje miliardy korun ve fondu Realita.
Fond nakupoval významné nemovitosti od skupiny propojené se stejnými vlastníky.
Samotná ATRIS současně vykazuje stamilionové ztráty, přičemž značnou část nákladů představuje budování distribuční sítě a provize. Firma tento stav vysvětluje jako plánovanou fázi expanze.
A vedle toho existuje pravomocná sankce ČNB za konkrétní AML pochybení.
Ani součet těchto faktů neopravňuje tvrdit, že dnešní fond Realita je podvod nebo že současní akcionáři spáchali trestný čin.
Opravňuje však veřejnost a investory dělat přesně to, co by měli dělat vždy, když někomu svěřují peníze:
ptát se, kdo na transakcích vydělává, kdo stanovuje cenu, kdo ji nezávisle kontroluje a zda jsou zájmy správce, vlastníka a investora skutečně sladěné.
V případě ATRIS a rodiny Klánových je materiálu pro takové otázky více než dost.